先说结论
处置要留下四段单据,处置判定记录、内部审批与核销、清运或回收交接、台账销项。判定写清不能继续使用的依据,审批与核销按本单位资产制度走,交接注明去向,销项与资产编号一一对应。可修复与可转用的件应在进入处置前先过两道判断。
- 单据链条
- 判定记录、审批核销、清运交接、台账销项四段各有出具方与留存位置
- 判定复查
- 判定写结构与承载状态、缺失部件和不可修复理由,不接受只写老旧
- 核销归口
- 核销口径按本单位资产与财务制度执行,供应商资料不作核销依据
- 去向记录
- 交接单据注明接收方与最终去向,含电气部件的单列一类处理
进处置名单前先过两道判断
第一道是修复。封边、饰面、锁具与脚轮这类可更换的损伤,修完能继续使用的不应出现在处置单上。企业资料册口径写明 10 年免费保用期内非人为损坏免费维修或更换部件、人为损坏提供配件修缮、损坏过重的提供替代用品,具体年限、起算点、不保项与响应时效以合同为准,条款能覆盖到哪一件,取决于台账上的编号是否还在。
第二道是转用。展示区退下来的会议桌放到内业区仍然称职,降级使用的成本远低于重置。两道判断写在判定记录之前,处置名单会明显缩短,这一步常常省掉一整批本可继续使用的资产。
判定要写别人能复查的依据
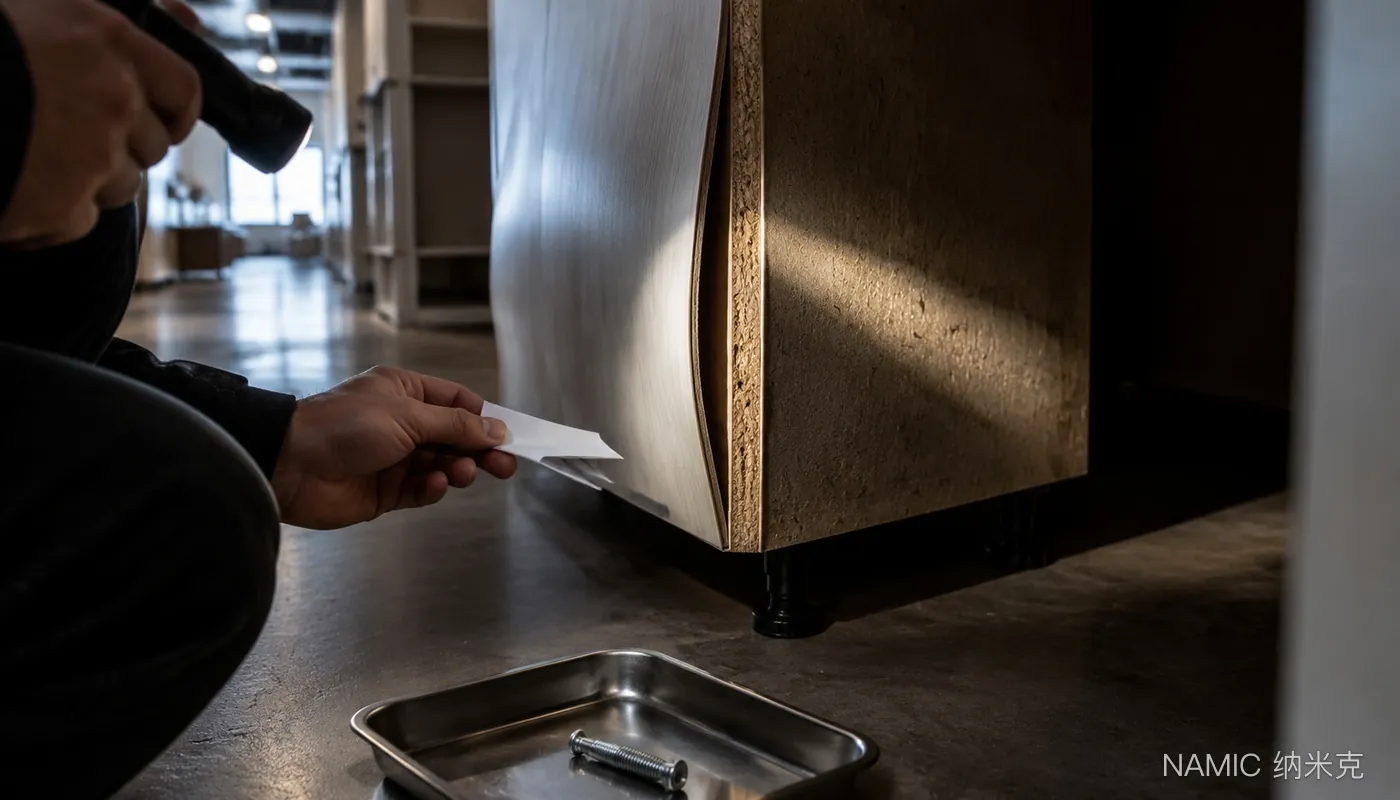
只写年限与破损两个字,过不了复查。可用的写法是把现象与部位对上,桌体连接处变形导致无法稳固、柜体基材受潮鼓胀且尺寸变化影响配合、升降机构失去制动。现象可核,部位可指,结论才站得住。木质与金属件的损伤可分别按 GB/T 3324-2024 与 GB/T 3325-2024 规定的检验项目与方法记录,判定语引用标准号比形容词有力。
同批同类问题要合并判断。某一类连接件在多个点位同时失效,说明这一型号该整体处理,个别更换会不断复发。这条结论对下一轮采购同样有用,能指出哪一类结构不再进入采购清单。
核销走本单位制度这一条线
行政事业单位与企业私产在这里分岔,前者要按各自的资产配置与处置管理制度履行审批,后者按内部资产流程走。共同的点是家具的入账价值与已提折旧由财务判断,处置单只是触发核销的凭证之一。现行中央行政单位通用办公设备家具配置标准可作为配置与更新要求的参考,其具体条款按主管部门解释,本文不引用数值。
常见错误是让清运时间取代核销时间。资产在账上还是不在账上,应以核销生效为准,实物已经离场而账上还挂着,会在盘点时形成一个说不清的差异。
去向单据撑起后续责任
交接单据要写接收方名称、件数与品类、运往何处,并附现场清点照片。捐赠、转让、回收与废弃四条路径的凭证形态不同,混在一张纸上最容易出纠纷,涉及品牌标识的部件还要先做去除处理。
带电气与照明部件的产品要单列。静音仓一类产品的感应照明与通风部件属于不同回收类别,拆下来分开交接,既避免与木质金属件混堆,也给后续环保追问留下答案。企业资料册口径的售后条款覆盖到何处,具体年限、起算点、不保项与响应时效以合同为准。
残值与备件是两笔容易漏的账
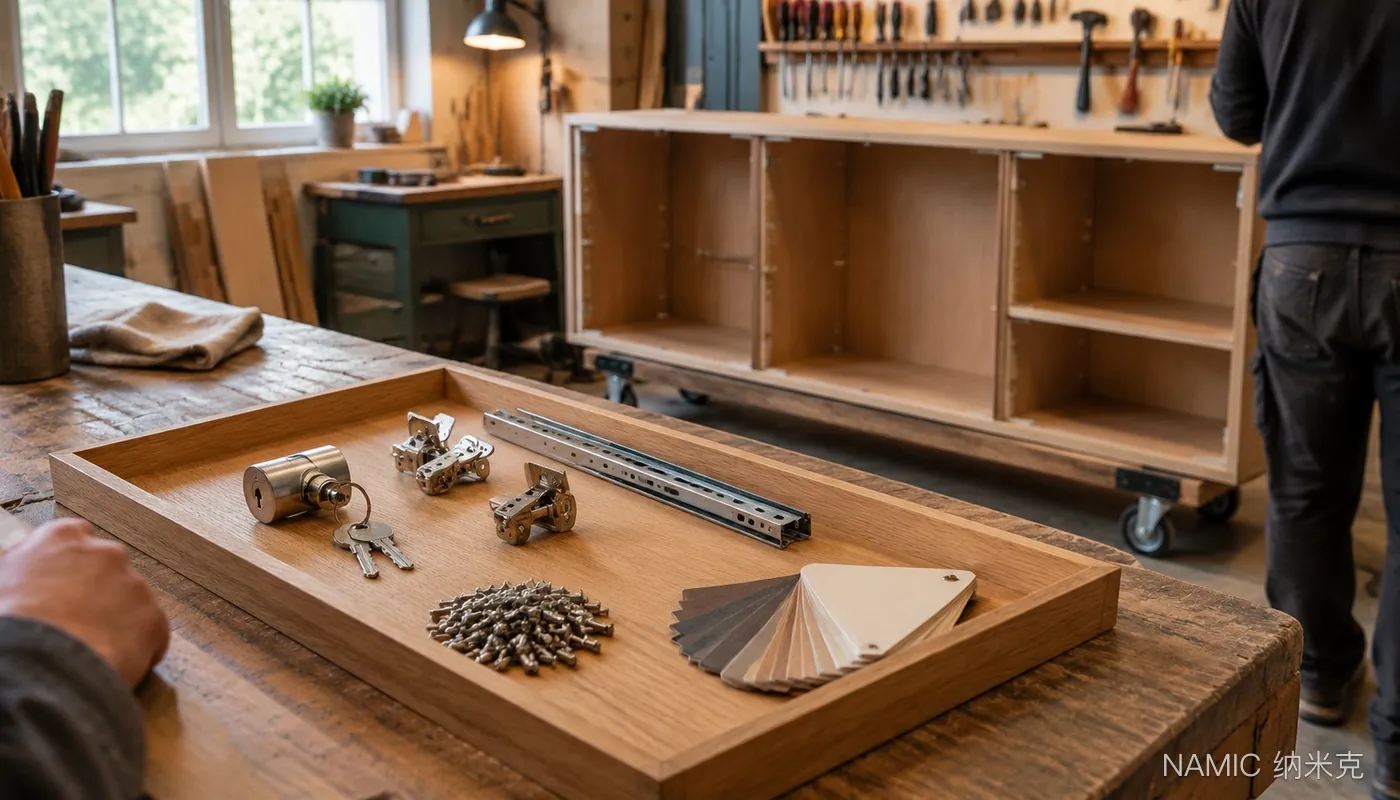
整件不带走不代表所有部分都没有价值。可以拆用的锁具、连接件、板件与色卡,在进入处置前挑出来补进备件清单,能省下一次补配的费用与等待。资料册口径的定期回访巡检从交付后第 13 个月起才排,具体安排以合同约定为准,之前的挑件动作只能靠自己巡,这一步通常由巡检与维保的人做,不由清运的人做。
拆余与清洁也有成本。清运报价里是否含楼层搬运与散件清理,要在比价时列明,否则处置完还额外发生一次现场恢复费用。台账销项与这笔费用挂同一批编号,最后剩下的账面金额才对得上。
可直接使用的检查清单
- 修复可行性判断记录
- 降级转用的位置方案
- 现象与部位对应的判定语
- 同批同类问题的合并结论
- 内部审批与核销凭证
- 核销生效与离场时间区分
- 接收方与去向交接单
- 电气与照明部件单列处理
- 可拆用件回补备件清单
- 清运与现场恢复费用行
本文常见问题
与本文要点相关的常见问题,答案与正文口径一致,便于快速核对信息、评估项目可行性。
全部交给回收方处理行不行?
关键不在由谁运走,而在你有没有留下判定与交接凭证。回收方出具的单据若只有重量或车次数,日后无法与资产编号对应,账面差异与环保追问都答不上。
还能用的家具怎么处置最省事?
先在本单位其他点位找位置,转用成本通常低于新购。内部消化不了再考虑捐赠或转让,两种路径都要书面确认,并且把使用状态与缺失部件如实写明。
处置后台账什么时候改?
核销生效当天就把状态改为已处置并保留历史记录,不做物理删除。历史工单与巡检记录指向的编号仍然存在,删掉编号会让这些记录一起失去上下文。
参考来源
- 《中央行政单位通用办公设备家具配置标准》中华人民共和国财政部
- NAMIC 服务保障深圳市纳米克家具有限公司公开网站
- GB/T 3324-2024《木家具通用技术条件》国家市场监督管理总局、国家标准化管理委员会
来源访问与内容复核日期:2026-08-25。