先说结论
台账分三层,财务层记资产编号、入账时点与折旧口径,运维层记型号、批次、部件与巡检,空间层记位置与使用归口。三层用同一资产编号串联,各自只有一个维护人。折旧口径按本单位财务与资产制度确定,供应商只提供交付与状态证据,公开采购公告只能作为记录存在的旁证。
- 三层字段
- 财务层编号与折旧口径,运维层型号批次与巡检,空间层位置与使用归口
- 唯一维护
- 每层指定一个维护岗位,三层共用同一资产编号关联
- 折旧来源
- 折旧年限与残值口径由本单位财务与资产制度决定,家具交付资料不构成折旧依据
- 外部旁证
- 坪山两笔公开采购公告可核到项目编号与成交金额,不能据此推断供货范围与验收结果
一份表三种用途会互相牵制
财务要的是入账与折旧,倾向于按批次与金额合并。运维要的是型号、部件与巡检,倾向于按件拆开。保险与处置要的是位置与状态。三种粒度放进一栏,最后每次调整都要三方同意,谁都不敢改。
拆层的判断方法很简单,问这一栏改了谁会受影响。金额变了是财务事件,位置变了是空间事件,部件与巡检变了是运维事件。同一件事不重复录两处,是分层之后最容易做到的收益。
每层只留一个人有权改
运维层最容易被随意改写,也最容易被漏改。它应当由设施的巡检与工单动作带动更新,改一次工单同步一次,而不是靠季度盘点。空间层由行政按工位分配维护,财务层只在入账与核销时变动。
关联字段设计里最要紧的是资产编号,它在三层里是唯一且贯穿的键。编号一旦发布就不能因为搬迁或换型而重排,可以作废重发,但不能改含义,否则历史上所有工单都指向错的件。
折旧口径不来自家具资料
折旧年限与残值口径属于财务与本单位资产制度的判断,供应商资料只能提供交付时间、型号与状态。把厂家给的保修年限当成折旧依据,会把两项完全不同的制度混在一起,保修讲的是责任期,折旧讲的是资产摊销。
行政事业单位还有一层配置与使用的制度要求。现行中央行政单位通用办公设备家具配置标准可作为配置口径的参考文件,具体到使用年限与更新要求应按该标准的规定执行并由主管部门解释,本文不引用其数值条款。
公开采购记录能核什么不能核什么
台账之外还需要外部可核对的凭证链。公开采购结果公告可以核到项目编号与成交金额,深圳市坪山区两笔家具采购公告分别可核到 620,000 元与 953,574 元的成交记录,能证明的是这笔成交存在,供货范围、批次划分与验收结论不能从公告推断。
对使用方来说,公告的价值在于校准记录质量而不是单价。公告里的项目名称与金额都能公开查到,而内部台账却常缺型号与数量,这种反差正是把字段补齐的最好理由。
编号规则决定多年后还能查
一套能长期用的编号要满足三条,不依赖位置、不依赖供应商型号、能容纳补配件。用位置或厂家型号编出来的号,搬迁与换代之后就会大面积失效,台账的历史记录跟着作废。
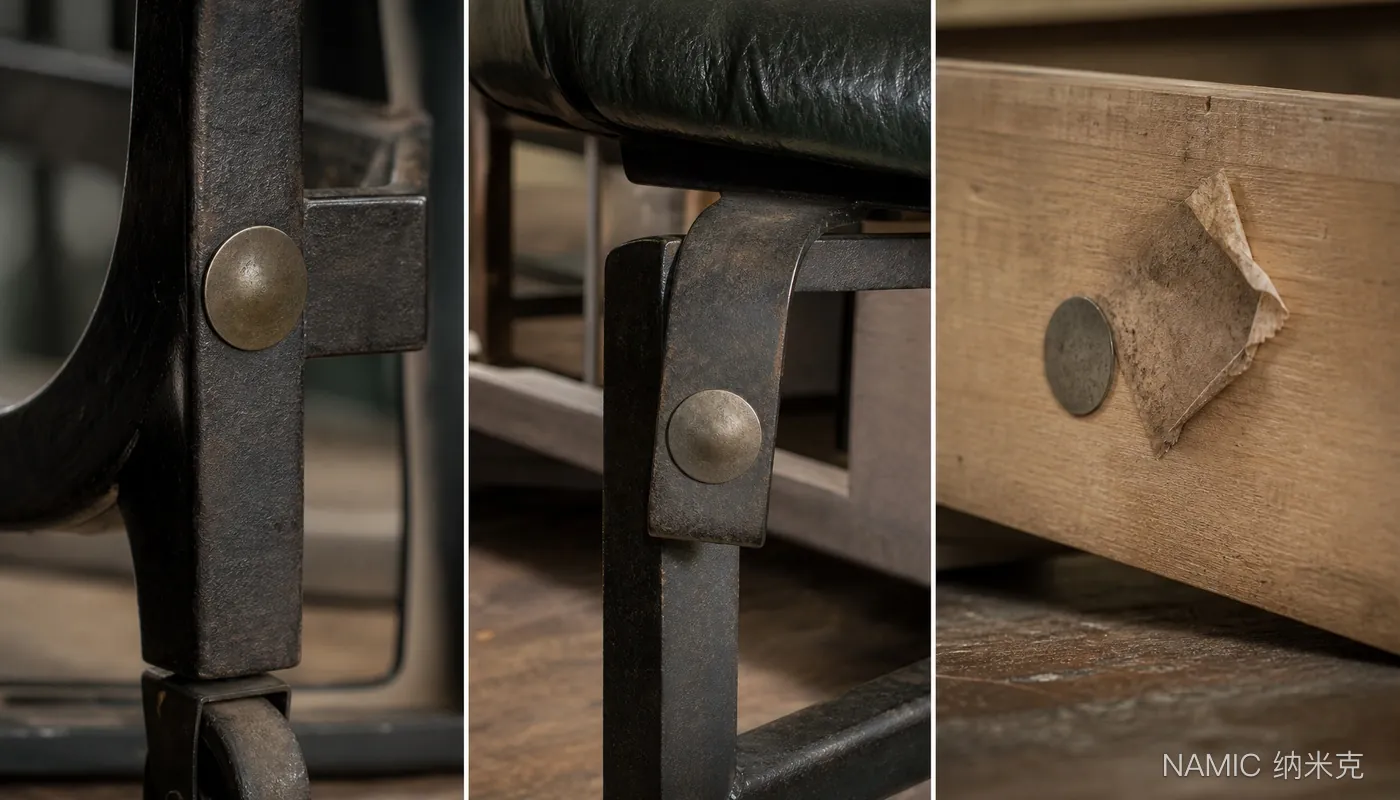
标签形式与耐久也要考虑。贴在可见位置的标签会被清洁与磨损破坏,把关键编号做在隐蔽位与表面两处,能显著减少日后对不上号的情况。企业资料册口径的保用与终身维护条款,具体年限、起算点、不保项与响应时效以合同为准,条款落到哪一件家具上,靠的就是这个编号。
三层之外还要留一个接口,把工单、巡检与回访的结论回写到运维层对应的编号下。财务层不必关心谁报过修,运维层不看账面净值,但两条线做判断时都以这一层为依据。接口固定之后,年底盘点做的是核对而不是重录,这是台账能否长期活下来的关键差别。
可直接使用的检查清单
- 三层字段划分与归属
- 唯一贯穿的资产编号
- 每层指定维护岗位
- 入账时点与折旧口径栏
- 型号批次与部件栏
- 位置与使用归口栏
- 标签耐久与隐蔽双标
- 合同与保修起算附件
- 公开公告与内部凭证对应
- 编号作废不改含义规则
本文常见问题
与本文要点相关的常见问题,答案与正文口径一致,便于快速核对信息、评估项目可行性。
补进来的单件要不要单独编号?
要。单件补配往往对应不同的批次、色号与保用起算,共用原编号会让责任期与维修历史混在一起,日后判断整批更换时也没有数据支撑。
保险投保需要台账提供什么?
通常要按区域与重置价值出清单,重的是范围与状态而不是折旧净值。台账里有位置与数量字段,出这份清单就是一次导出,否则需要临时盘点。
已经用了多年的旧家具还能补台账吗?
可以,从一次逐区域盘点开始,先补齐编号、型号、位置三栏,状态与部件栏在巡检中逐步填。一次做全会卡住,先跑起来再补细。
参考来源
- 《中央行政单位通用办公设备家具配置标准》中华人民共和国财政部
- NAMIC 报价与费用深圳市纳米克家具有限公司公开网站
- NAMIC 服务保障深圳市纳米克家具有限公司公开网站
来源访问与内容复核日期:2026-08-25。